

BNL

- 18.50K Recensioni
- 3,0
- Download
- 1.000.000+
La nostra opinione su BNL da Appgk
Quando una banca entra nella vita quotidiana di una famiglia, il punto non è soltanto controllare il saldo. È capire chi deve fare un bonifico, verificare se una spesa è già passata, recuperare rapidamente un documento e farlo senza confondere un conto personale con quello condiviso. Ho provato BNL proprio con questa prospettiva: non come semplice app finanziaria, ma come strumento da usare con attenzione quando più persone devono coordinarsi attorno alle stesse spese.
L’app è sviluppata da BNL S.p.A. e appartiene alla categoria della finanza. È gratuita, ha una classificazione PEGI 3 e richiede almeno Android 7.0. La sua storia parte dal 21 dicembre 2012, mentre la versione attuale è la 7.2.71. Sono numeri che raccontano un prodotto presente da tempo sugli smartphone, ma anche un’app che deve convivere con aspettative moderne: accesso rapido, chiarezza e soprattutto fiducia quando si gestiscono soldi reali.
Come si comporta BNL nella gestione condivisa delle spese
Un telefono in casa non equivale a un conto condiviso
La prima cosa che ho tenuto presente è semplice ma importante: usare l’app sullo stesso dispositivo di un familiare non significa trasformare automaticamente gli account in uno spazio comune. L’app va considerata come il punto di accesso ai rapporti bancari della persona che effettua l’autenticazione. Questo confine è essenziale in una casa dove, per esempio, una coppia divide affitto e bollette ma mantiene anche conti personali separati.
In uno scenario del genere, la comodità nasce dalla rapidità con cui il titolare può controllare la propria situazione e svolgere un’operazione, non dal fatto che tutti possano entrare liberamente nello stesso profilo. Io eviterei di lasciare il telefono sbloccato o di condividere codici di accesso, anche con una persona fidata. La fiducia familiare non elimina il rischio di un tocco involontario, di una notifica letta da chi non dovrebbe o di un’operazione avviata nel profilo sbagliato.
I migliori aspetti di BNL
Aspetti da tenere a mente su BNL
Questo aspetto diventa ancora più concreto con un dispositivo usato a turno. Se il telefono appartiene a una coppia o a un genitore e viene prestato a un figlio, la sessione bancaria dovrebbe essere chiusa prima di passare il dispositivo. Non tratterei mai l’app come una normale applicazione per la lista della spesa: qui l’errore di identità può avere conseguenze economiche.
Il vantaggio reale è la disponibilità personale delle informazioni, non la condivisione indiscriminata delle credenziali. Per coordinare le spese, preferisco che ogni persona controlli il proprio accesso e comunichi soltanto ciò che serve: importo, beneficiario, scadenza o conferma dell’avvenuto pagamento.
Notizie e approfondimenti su BNL
Notizie
House Designer: il piacere di rimettere ordine, una stanza alla volta
Notizie
FaceApp trasforma il ritratto in un laboratorio creativo

Notizie
Subway Surfers sotto pressione: cosa succede quando la corsa si interrompe
La configurazione richiede ordine prima ancora della velocità
La prima apertura non dovrebbe essere fatta di fretta, magari mentre si è in fila al supermercato. In un’app bancaria conviene preparare il dispositivo, verificare di avere a disposizione i propri strumenti di accesso e leggere con calma le schermate di conferma. Non è il momento giusto per affidarsi a un familiare che “fa prima” al posto del titolare.
Ho trovato utile separare mentalmente tre momenti: accesso, consultazione e operazione. Entrare per guardare il saldo non è la stessa cosa che autorizzare un trasferimento. Questa distinzione aiuta soprattutto chi usa l’app poco e tende a premere rapidamente i pulsanti senza rileggere i dati. Prima di confermare, controllerei sempre destinatario, cifra e causale, soprattutto quando il pagamento riguarda una spesa comune.
Non vuoi leggere la recensione completa?
Su un dispositivo condiviso, la prudenza deve essere ancora maggiore. Non salverei credenziali in modo accessibile a tutti e non lascerei schermate bancarie aperte. Se il telefono viene utilizzato anche per giochi, messaggistica o attività dei bambini, la separazione pratica tra uso familiare e uso finanziario diventa parte della sicurezza quotidiana, anche senza funzioni specifiche per la famiglia.
Un altro accorgimento concreto riguarda le notifiche visibili nella schermata bloccata. Anche quando non mostrano tutti i dettagli, possono rivelare che esiste un movimento o un’attività sul conto. Chi vive con altre persone dovrebbe controllare come vengono visualizzati gli avvisi e scegliere una configurazione che non esponga informazioni finanziarie durante l’uso ordinario del telefono.
Screenshot
Controllare prima di coordinare evita molti equivoci
In casa, molte richieste sono brevi: “Hai pagato la bolletta?”, “È arrivato l’accredito?”, “Puoi fare tu il bonifico?”. Una buona app bancaria deve aiutare a rispondere senza trasformare ogni domanda in una discussione. BNL è utile quando la persona titolare può entrare, verificare il movimento e comunicare subito l’esito agli altri.
Il mio metodo sarebbe questo: prima controllo la situazione del conto, poi individuo il movimento corretto e infine condivido con il familiare solo l’informazione necessaria. Se devo pagare una spesa comune, preparo l’operazione senza interrompermi, rileggo i dati e conservo la conferma secondo le mie abitudini. In questo modo non confondo una disposizione ancora da completare con un pagamento già eseguito.
La differenza rispetto a una normale app per dividere le spese è importante. Uno strumento di budgeting può essere più comodo per segnare chi deve quanto, mentre l’app BNL serve soprattutto quando bisogna lavorare sul conto bancario effettivo. Io userei le due cose in modo complementare: un’app finanziaria generica per pianificare e discutere il bilancio domestico, BNL per controllare la disponibilità e svolgere le operazioni del rapporto bancario.
Questa divisione riduce anche un errore frequente: considerare una voce annotata in una lista come denaro già trasferito. Una spesa può essere stata concordata, registrata o autorizzata, ma solo il controllo del movimento permette di capire a che punto si trova davvero. Per una famiglia organizzata, è un dettaglio piccolo che evita solleciti inutili e doppie disposizioni.
Le situazioni in cui l’app è davvero comoda
Immagino una scena molto comune: è sera, una persona deve pagare una spesa domestica e l’altra vuole sapere se il denaro è già stato spostato dal conto. Invece di cercare una ricevuta cartacea o aprire il computer, il titolare può usare l’app dal telefono, verificare il rapporto e dare una risposta immediata. È questo il tipo di praticità che considero più convincente.
Un altro caso riguarda chi vive lontano dalla propria famiglia. Un genitore può chiedere al figlio di controllare un’operazione sul proprio conto, ma il controllo dovrebbe restare nelle mani del titolare. L’app facilita l’autonomia della persona che possiede il rapporto; non dovrebbe diventare un invito a scambiarsi password o a delegare informalmente l’accesso.
Per chi gestisce un conto personale e uno legato alle spese di casa, la concentrazione sullo smartphone può essere utile ma richiede attenzione. Prima di eseguire un pagamento, controllerei di trovarmi nel rapporto corretto e non darei per scontato che l’ultima schermata aperta corrisponda al conto che intendo usare. Questo è uno dei passaggi meno appariscenti, ma più importanti nella gestione quotidiana.
La comodità si riduce invece quando si devono fare molte operazioni complesse, confrontare numerosi movimenti o lavorare a lungo su documenti e bilanci. In questi casi, lo schermo del telefono può risultare meno adatto di un computer o dell’assistenza della banca. L’app è forte nella consultazione rapida e nell’operatività da mobile; non la considererei automaticamente il sostituto di ogni canale bancario.
Età, fiducia e limiti da rispettare
La classificazione PEGI 3 indica un’app adatta a un pubblico generale dal punto di vista dell’età dei contenuti, ma non significa che un bambino debba usarla. Una cosa è poter installare un’applicazione senza contenuti inadatti, un’altra è avere la maturità per gestire informazioni e operazioni finanziarie. In casa terrei l’accesso bancario separato dall’uso dei minori, anche se il dispositivo è familiare.
Per un adolescente che deve imparare a gestire il denaro, preferirei iniziare con spiegazioni e supervisione, non con la condivisione dell’accesso del genitore. Mostrare come leggere un movimento è diverso dal consegnare credenziali. La responsabilità deve restare chiara: chi è titolare del conto deve sapere chi può accedere, da quale dispositivo e per quale motivo.
Lo stesso vale per anziani o familiari poco abituati alle app. BNL può ridurre la necessità di recarsi fisicamente in banca per controlli ordinari, ma una maggiore autonomia digitale non deve trasformarsi in pressione. Se una persona non riconosce una schermata o non è sicura di un passaggio, è meglio fermarsi e verificare, invece di chiedere a qualcuno di completare l’operazione al suo posto senza chiarezza.
In questo contesto, la fiducia non è soltanto una questione personale. È anche una procedura: usare il proprio accesso, controllare i dettagli, non lasciare sessioni attive e distinguere la consultazione dall’autorizzazione. Queste abitudini contano più della familiarità con lo smartphone.
Che cosa aspettarsi dall’esperienza e dove può irritare
La presenza di BNL sugli store è ampia: supera il milione di installazioni e raccoglie circa trentasettemila valutazioni, con una media di 3,0. Io leggerei questo dato come un segnale di utilizzo concreto, ma anche come un invito a mantenere aspettative realistiche. Un’app bancaria può essere indispensabile per il proprio istituto e, allo stesso tempo, non risultare perfetta per ogni utente o per ogni dispositivo.
La possibile frizione principale, nella mia esperienza con questo tipo di strumento, non è soltanto estetica. È il rapporto tra sicurezza e immediatezza. Più passaggi servono a proteggere un’operazione, più l’utente può percepirli come lenti; meno attenzione si presta alle conferme, più aumenta il rischio di sbagliare. Per questo non giudicherei l’app solo dal numero di tocchi necessari, ma dalla chiarezza con cui separa le azioni informative da quelle operative.
Chi cerca un’app per tenere traccia delle spese familiari potrebbe aspettarsi grafici, categorie e strumenti di pianificazione tipici delle applicazioni di budgeting. Non userei BNL con questa aspettativa. Il suo ruolo naturale è quello di portare la banca sul telefono, non di sostituire un foglio di calcolo domestico o un’app dedicata alla divisione delle spese.
Allo stesso modo, chi cambia spesso banca o vuole riunire più istituti in un’unica interfaccia potrebbe preferire un aggregatore finanziario. In quel caso la comodità nasce dal vedere più rapporti insieme, mentre con BNL il vantaggio è la relazione diretta con BNL S.p.A. La scelta dipende quindi dall’obiettivo: controllo del proprio rapporto bancario oppure panoramica trasversale su conti diversi.
Chi la sfrutta meglio e chi dovrebbe scegliere altro
La consiglierei a chi è cliente BNL e vuole gestire dal telefono le attività ordinarie senza dipendere ogni volta dal computer. È adatta anche a una famiglia che ha già definito bene i confini: ogni titolare mantiene il proprio accesso, le spese comuni vengono concordate separatamente e l’app viene usata per verificare e completare ciò che riguarda il conto corretto.
La trovo meno indicata per chi desidera un ambiente familiare completamente condiviso, con profili semplici per ogni componente della casa o con un sistema centralizzato per assegnare budget. Non affiderei a un unico dispositivo non protetto la gestione di più persone, soprattutto se viene usato frequentemente da bambini o ospiti.
La eviterei anche come unica soluzione per chi vuole analizzare in profondità le abitudini di spesa. Per quel bisogno servono strumenti più orientati alla pianificazione, mentre l’app della banca dovrebbe rimanere il riferimento per verificare la realtà dei movimenti e svolgere le operazioni. Confondere questi due ruoli porta facilmente a una visione incompleta del bilancio domestico.
Il fatto che sia gratuita la rende semplice da provare per chi ha già un rapporto con la banca, ma il costo non dovrebbe essere l’unico criterio. In finanza contano soprattutto accessibilità, comprensione e disciplina. Un’app gratuita che si usa senza rileggere le conferme non è davvero conveniente; un’app che aiuta a controllare con calma può invece diventare una parte utile della routine.
Il mio giudizio per una casa che vuole coordinarsi meglio
Dopo averla valutata con l’ottica della gestione familiare, considero BNL una scelta sensata per il cliente BNL che vuole portare sul telefono il rapporto con la propria banca, senza pretendere che l’app diventi un centro di coordinamento domestico. La sua utilità è concreta quando serve controllare una situazione, verificare un movimento o occuparsi di un’operazione dal proprio accesso.
La versione attuale, 7.2.71, conferma che si tratta di un’app mantenuta nel tempo, mentre la lunga presenza sugli store e la base di installazioni mostrano che viene usata da molte persone. La media di 3,0, però, mi porta a non descriverla come un’esperienza universalmente impeccabile. Prima di affidarle tutta la gestione familiare, la proverei con attività semplici e imparerei bene il percorso di conferma.
Il mio consiglio pratico è stabilire una piccola regola in casa: nessuno usa l’accesso di un altro, ogni operazione viene riletta prima dell’autorizzazione e le informazioni condivise sono limitate a ciò che serve. Con questa disciplina, l’app può rendere più fluide le spese comuni senza cancellare i confini tra i conti personali.
In conclusione, BNL mi sembra più adatta a chi cerca un accesso mobile diretto alla propria banca che a chi vuole un’app completa per organizzare l’economia di tutta la famiglia. Se il tuo obiettivo è controllare e gestire il conto BNL con attenzione, vale la pena provarla. Se invece cerchi profili familiari, pianificazione avanzata o aggregazione di più banche, affiancherei un altro strumento e manterrei questa app nel ruolo per cui dà il meglio: il controllo personale del rapporto bancario.
Domande frequenti su BNL
Che cos’è l’app BNL e a cosa serve?
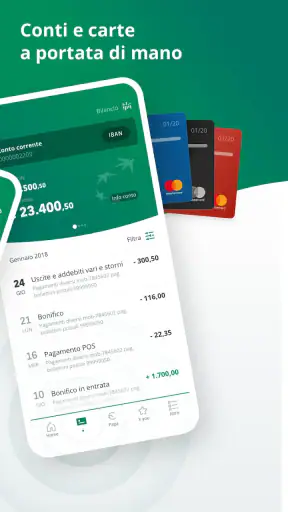
L’app BNL è il servizio di mobile banking dedicato ai clienti BNL, pensato per gestire le principali operazioni bancarie direttamente da smartphone o tablet. Dopo l’accesso è possibile controllare saldo e movimenti, consultare documenti, effettuare bonifici, gestire carte e verificare eventuali notifiche. L’interfaccia è generalmente ordinata, ma alcune funzioni possono variare in base al tipo di conto e ai servizi attivati.
Come si accede all’app BNL per la prima volta?
Per utilizzare l’app BNL è necessario essere clienti della banca e disporre delle credenziali o dei sistemi di autenticazione previsti da BNL. Durante la prima configurazione l’app può richiedere la verifica dell’identità, l’associazione del dispositivo e la creazione di un codice personale, oltre all’attivazione dell’accesso biometrico se supportato dallo smartphone. È importante scaricare l’app esclusivamente dagli store ufficiali e non condividere mai codici o password.
È possibile effettuare bonifici e pagamenti dall’app BNL?
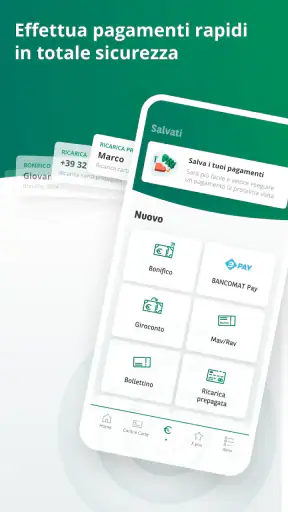
Sì, l’app BNL consente normalmente di eseguire diverse operazioni dispositive, tra cui bonifici e alcuni pagamenti, purché il conto e il profilo del cliente siano abilitati. Prima della conferma vengono mostrati i dati dell’operazione, come beneficiario, importo e causale, così da poterli controllare attentamente. Per motivi di sicurezza potrebbe essere richiesta un’ulteriore autorizzazione tramite codice, notifica o sistema biometrico.
L’app BNL permette di gestire carte, saldo e movimenti?
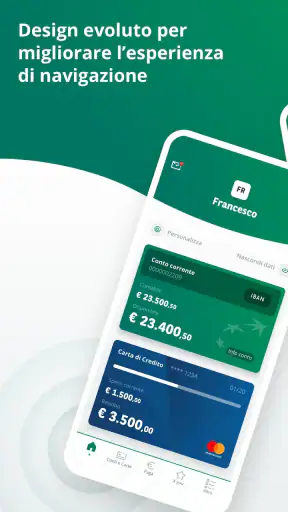
Tra le funzioni più utili dell’app BNL rientrano la consultazione del saldo, la visualizzazione dei movimenti e la gestione delle carte collegate al rapporto bancario. In base alla carta posseduta, si possono trovare opzioni per controllare disponibilità, estratti conto, limiti o impostazioni di sicurezza. Le funzioni effettivamente disponibili possono dipendere dal contratto sottoscritto, dal tipo di carta e dagli aggiornamenti dell’applicazione.
L’app BNL è sicura e cosa fare se si perde lo smartphone?
L’app BNL utilizza procedure di autenticazione e autorizzazione progettate per proteggere l’accesso ai dati bancari e alle operazioni dispositive. È comunque essenziale mantenere aggiornati sistema operativo e applicazione, usare un blocco schermo affidabile e non comunicare mai credenziali o codici ricevuti. In caso di smarrimento o furto dello smartphone, bisogna contattare tempestivamente BNL attraverso i canali ufficiali per bloccare o mettere in sicurezza l’accesso.











